Actualités
8 octobre 2026
Vues de Côme · Un moteur unique, une contrepartie inflationniste
Perspectives de marchés et allocation — automne 2026
Par Laurent Runacher, Co-Chief Investment Officer, Côme Asset Management · Positionnement au 21 septembre 2026
Vues de Côme ouvre ici son premier numéro d’automne. Chaque saison, les experts de Côme Asset Management y livrent leur lecture des marchés et leurs orientations d’allocation, signées et datées, pour que chaque numéro se relise à la lumière du suivant. Pour cet automne, Laurent Runacher décrit un régime singulier : la prééminence d’un même pari, l’IA, au travers de toutes les classes d’actifs, et l’inflation qui en est la contrepartie durable. Il en tire trois piliers : rester investi en actions, défensivement ; se protéger contre les risques de taux ; reconstruire l’amortisseur du portefeuille avec les actifs tangibles.
EN BREF
L’automne 2026 se caractérise par un régime particulier, ne serait-ce que par la prééminence d’un même pari, l’IA, son écosystème, au travers de toutes les classes d’actifs : l’investissement en IA porte à lui seul une part déterminante de l’activité américaine et de la progression des indices, concentrée sur un faible nombre de sociétés, mais participe également au retour de l’inflation, pour la sixième année consécutive à un niveau au-delà des cibles des banques centrales. L’ampleur des investissements est telle que les flots énormes d’émissions de dettes, les IPO « Mammouth » en gestation commencent à inquiéter des investisseurs dans toutes les classes d’actifs avec une question : quel retour sur investissement, quand est-ce que la musique s’arrête ? À ce déséquilibre s’ajoutent des facteurs structurels, un déficit proche de 6 % du PIB et une dette fédérale d’environ 40 000 milliards de dollars, et des facteurs exceptionnels : la persistance du conflit russo-ukrainien, la guerre qui s’étend au Moyen-Orient, et des chocs climatiques (chaleurs estivales extrêmes, épisode El Niño exceptionnel) dont les effets sur l’énergie et l’alimentation se diffusent mondialement, alimentant l’inflation.
Au prisme de ces constats, nous passons en revue les trois grandes zones avant d’exposer pourquoi les actifs tangibles constituent selon nous le troisième pilier désormais indispensable du portefeuille, puis de formuler nos orientations d’allocation et les incertitudes qui les commandent.
PARTIE I · UN MOTEUR UNIQUE, UNE CONTREPARTIE INFLATIONNISTE
1.1 États-Unis : l’IA porte la croissance, mais aussi une inflation induite
La croissance devrait rester proche de son potentiel au cours des prochains mois sans accélérer davantage. Les investissements liés à l’intelligence artificielle en sont désormais l’un des principaux moteurs, auxquels s’ajoutent les effets de richesse générés par la hausse des actifs qui y sont liés. La consommation reste résiliente à court terme, soutenue par un marché du travail encore solide et par une baisse du taux d’épargne nourrie par ces mêmes effets de richesse.
Cette mécanique est efficace, mais elle est risquée en ce qu’elle découle d’un seul moteur, l’IA : les trois piliers, bénéfices, effets de richesse, consommation, reposent sur le même pari. Une invalidation du bien-fondé des investissements colossaux dans l’IA pèserait gravement sur les anticipations de résultats, et propulserait une bourse aux valorisations tendues vers les oubliettes.
Une étude menée par Piper Sandler, broker américain, demandait aux entreprises du S&P 500 quelle est la part de l’amélioration des résultats liée à l’IA : on trouve un indice composite de 54 %, principalement lié aux infrastructures IA (centres de données et leur écosystème, énergie, transmission), assez peu aux gains de productivité qu’apporte son usage.
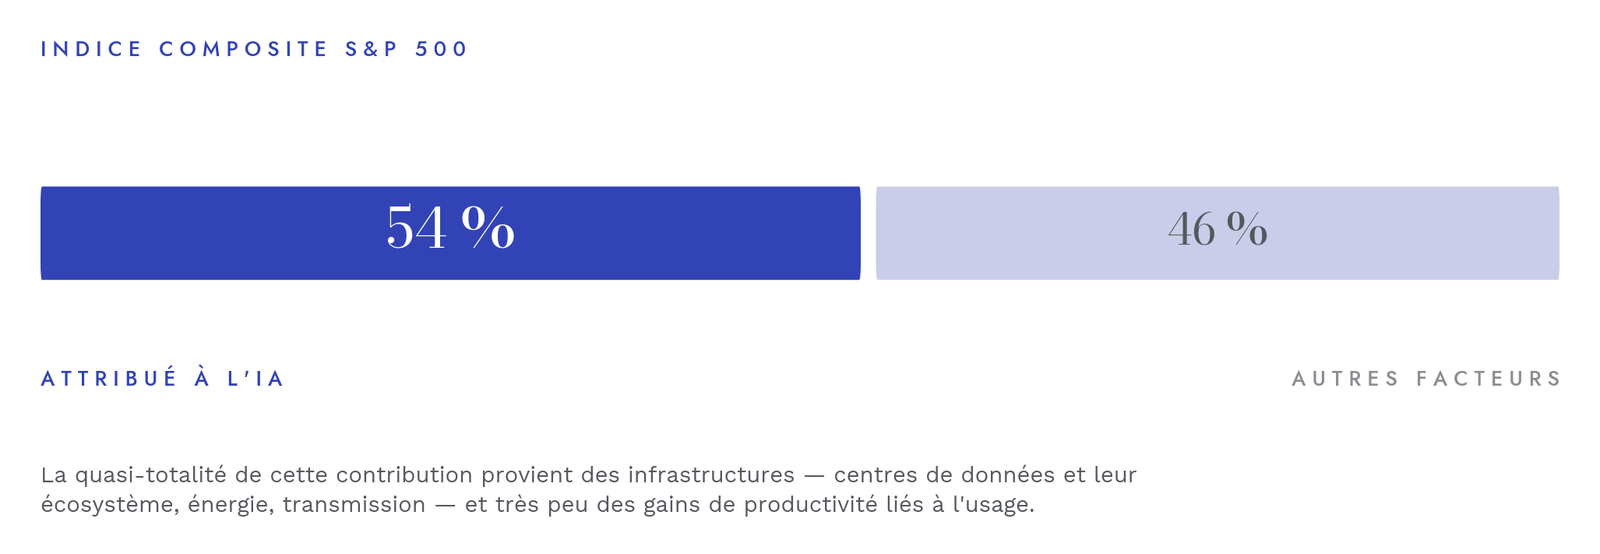
Figure 1 · La contribution de l’IA aux résultats tient à l’infrastructure, non à la productivité.Source : enquête Piper Sandler auprès des entreprises du S&P 500.
L’inflation, elle, reste supérieure à l’objectif pour la sixième année consécutive, avec des risques orientés à la hausse. Aux facteurs structurels s’ajoutent désormais de nouvelles pressions : la persistance des tensions au Moyen-Orient — qui a désormais pris un tour aigu avec les menaces de contrôle par les Houthis de l’accès à la mer Rouge et les dommages sur le pipeline de Yanbu qui permettait d’éviter le détroit d’Ormuz — et du conflit russo-ukrainien, combinée aux chocs d’offre provoqués par les chaleurs estivales extrêmes et par un épisode El Niño exceptionnel, pèse sur les prix de l’énergie et de l’alimentation.
Dans le même temps, le boom mondial des dépenses d’investissement alimente les tensions sur les prix des biens, tandis que le départ à la retraite des baby-boomers et une immigration désormais proche de zéro limitent la croissance de la population active. Autrement dit, l’offre de travail se contracte au moment précis où la demande d’investissement s’emballe.
S’y ajoute une incertitude politique nouvelle. Les démocrates semblent bien positionnés pour reprendre la Chambre des représentants, et leurs chances de reconquérir le Sénat se sont nettement améliorées, pour se rapprocher de 50 %. Une telle configuration pourrait inciter Donald Trump à accentuer ses politiques interventionnistes : dépenses militaires accrues, protectionnisme, répression financière, posture géopolitique plus offensive. À l’inverse, avec une majorité démocrate, l’imprévisibilité du POTUS pourrait être contenue.
1.2 Une configuration négative pour les obligations
Un déficit proche de 6 % du PIB, une dette fédérale d’environ 40 000 milliards de dollars et une charge d’intérêts en hausse, autour de 3,3 % du PIB — soit près d’un quart à un tiers des recettes publiques — alimentent les inquiétudes sur la soutenabilité budgétaire. Dans un contexte où plusieurs États se disputent le même réservoir mondial de capitaux, ces déséquilibres exercent une pression haussière sur les taux longs et renforcent les attentes d’éventuelles interventions du Trésor américain.
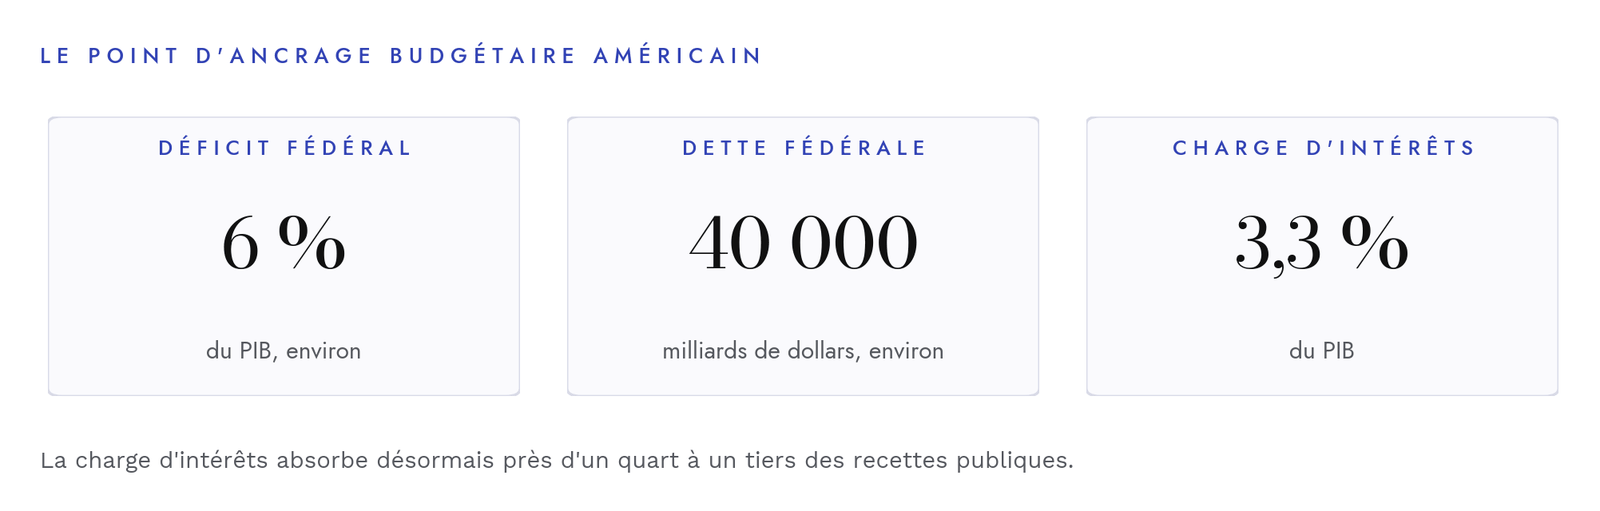
Figure 2 · Trois chiffres qui commandent la trajectoire des taux longs américains. Source : données budgétaires fédérales américaines, estimations Côme.
Deux facteurs aggravants s’y greffent. D’abord la volonté de Kevin Warsh de s’éloigner d’une communication monétaire reposant sur la forward guidance, qui devrait mécaniquement accroître la volatilité des taux : le marché doit apprendre à ne plus être guidé par la main. Ensuite, une remise en cause de la crédibilité institutionnelle qui a trouvé son apex avec la réaction contraire du marché quand Bessent a tenté de faire baisser artificiellement le 30 ans américain : en bref, tant le comportement des banquiers centraux que celui de cette administration tend à faire augmenter les primes de risque.
Cette situation se diffuse également à l’Europe et au Japon, avec une hausse généralisée des taux nominaux et une contrepartie désagréable sur tous les budgets des pays endettés en termes de charge d’intérêts. Au point que l’arbitrage avec les actions, compte tenu de tous les risques géopolitiques accumulés, devient de plus en plus rationnel si des signaux d’apaisement sur l’inflation apparaissent.
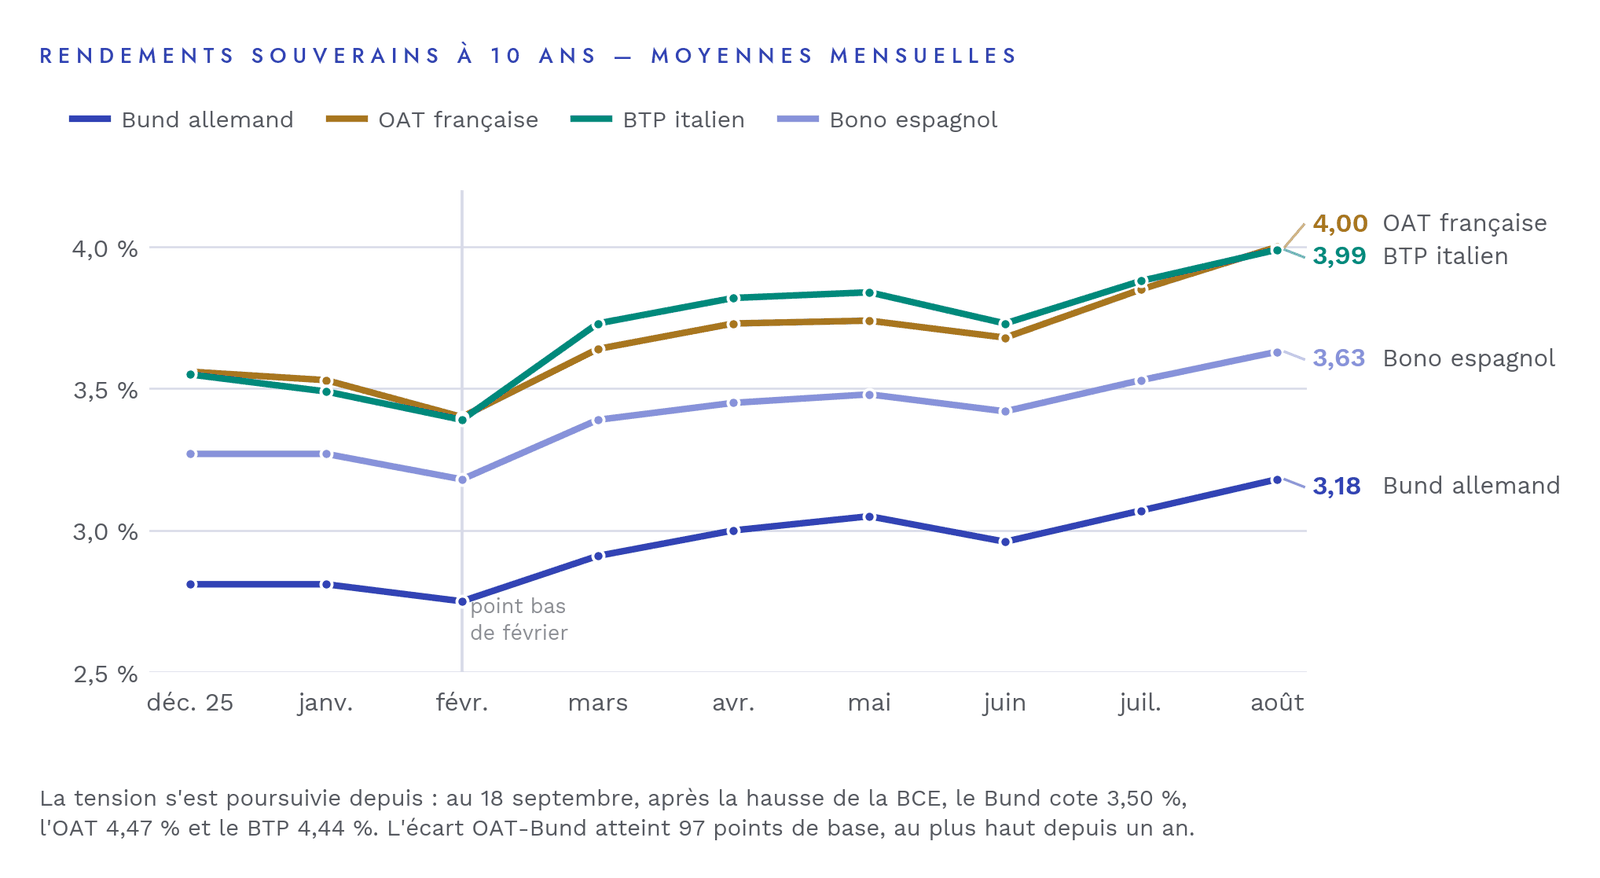
Figure 3 · Le repricing des souverains de la zone euro depuis le début de l’année. Sources : OCDE, taux longs mensuels (séries FRED IRLTLT01) ; relevés quotidiens Banque de France et Deutsche Bundesbank pour septembre.
Les raisons de la hausse des taux
Elles sont développées en annexe : elles reposent sur une croissance réelle et solide, pour l’instant couplée à un solide marché du travail tant que les investissements sont maintenus, un endettement très élevé combiné à une gestion laxiste (cadeaux fiscaux), le surcoût lié à la guerre, la faible lisibilité de la Fed, moins d’acheteurs étrangers, échaudés par le gel des avoirs russes et la possibilité de voir une puissance tierce contrôler leurs actifs. Par ailleurs, certains commencent à craindre les mouvements non orthodoxes du Trésor américain afin de faire baisser artificiellement les taux 30Y, qui atteignent un plus haut depuis 19 ans, avec un effet évidemment néfaste sur les charges d’intérêts et le financement de biens importants pour le dynamisme américain (automobiles, surtout construction).
Howard Marks, l’un des investisseurs les plus écoutés de Wall Street, dénonce cette pratique.
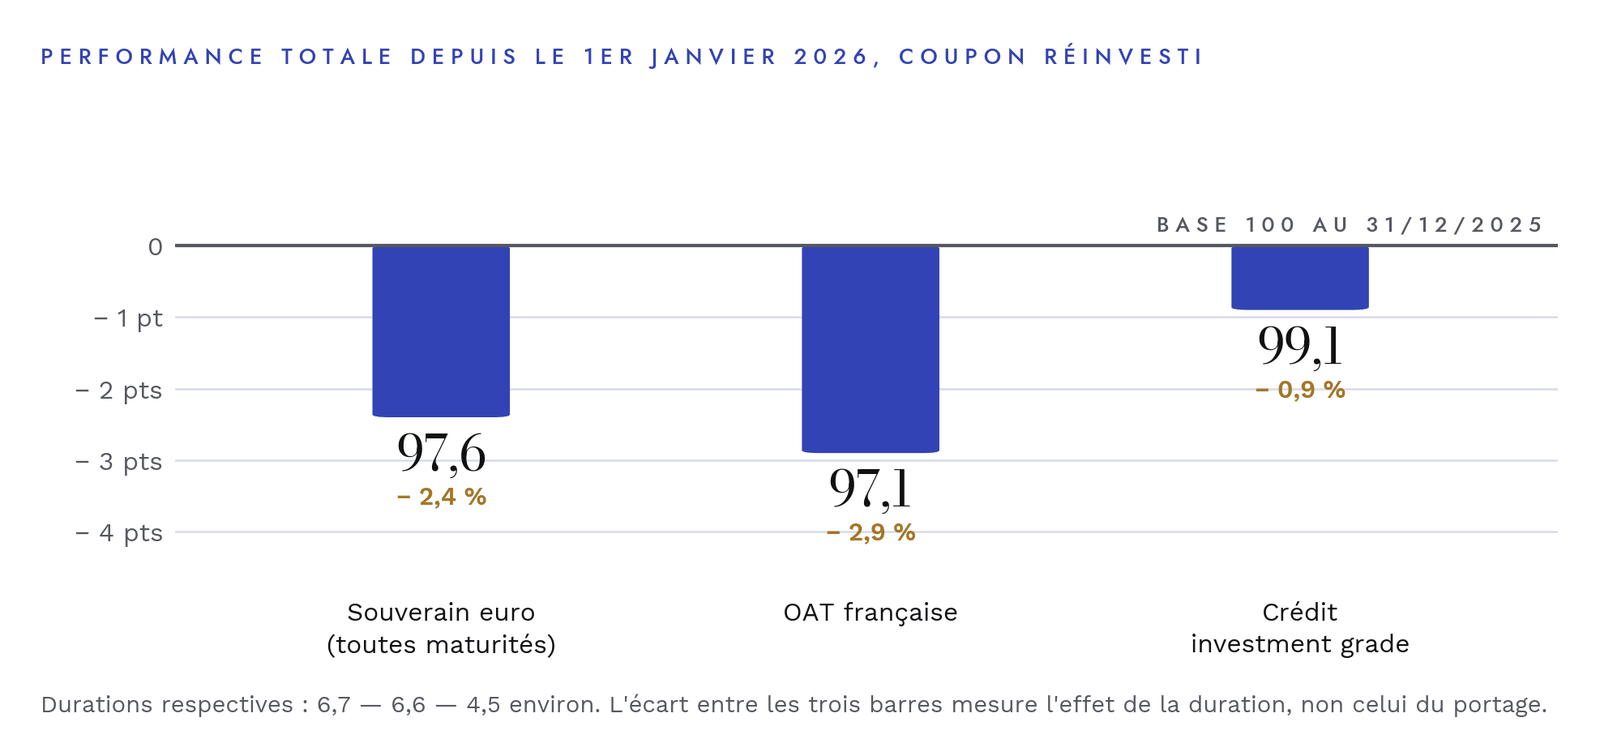
Figure 4 · Le coupon n’absorbe plus le choc de taux. Sources : indices Bloomberg Euro Treasury, Euro Aggregate Treasury France et Euro Corporate, performances NAV au 10 septembre 2026.
Nous maintenons donc une faible sensibilité aux taux, avec des positions vendeuses sur les taux longs américains et européens, complétées par une exposition à des stratégies bénéficiant d’une remontée de l’inflation.
1.3 Actions américaines : une approche défensive
Sous la surface de marchés pourtant résilients, les rotations sont violentes. Les positions devenues très consensuelles sur l’IA, le momentum et les valeurs à bêta élevé ont connu plusieurs phases de débouclage, tandis que les valeurs de qualité sont régulièrement revenues sur le devant de la scène ; les deux dynamiques continuent d’alterner rapidement. La première menace découle de la concentration très importante sur le secteur de la technologie.
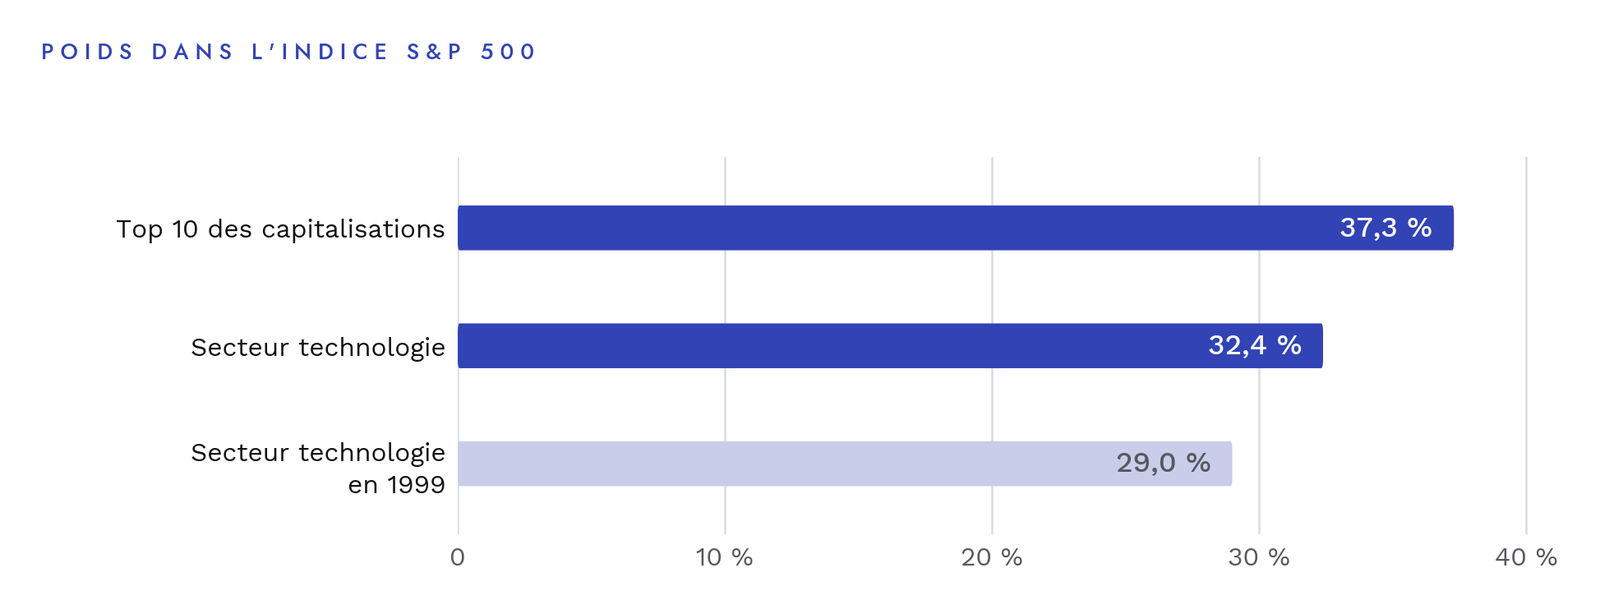
Figure 5 · Une concentration indicielle sans précédent récent. Sources : données d’indice S&P Dow Jones, relevés 2026 ; poids sectoriel de 1999 à titre de comparaison.
Le plus paradoxal est d’opposer la volatilité du S&P, presque sous calmants durant l’été, à celle du momentum TMT (Tech Media Telecom), proche du grand huit. Goldman Sachs observe que la volatilité sur certains de ses baskets Tech est 6x plus violente que celle de l’indice ! Évidemment, la correction du momentum TMT a donc été incroyablement violente aux États-Unis (−50 %), mais le style momentum en Europe n’a pas été totalement indemne (−20 %) avant de reprendre sa marche en avant depuis quelques séances.
La dynamique bénéficiaire, elle, reste favorable : les attentes de croissance des bénéfices du S&P 500 pour 2026 sont passées d’environ 15 % à la fin de l’année dernière à 29 % aujourd’hui, ce qui a permis jusqu’à présent de compenser en partie l’impact négatif de la hausse des rendements obligataires et des coûts de production.
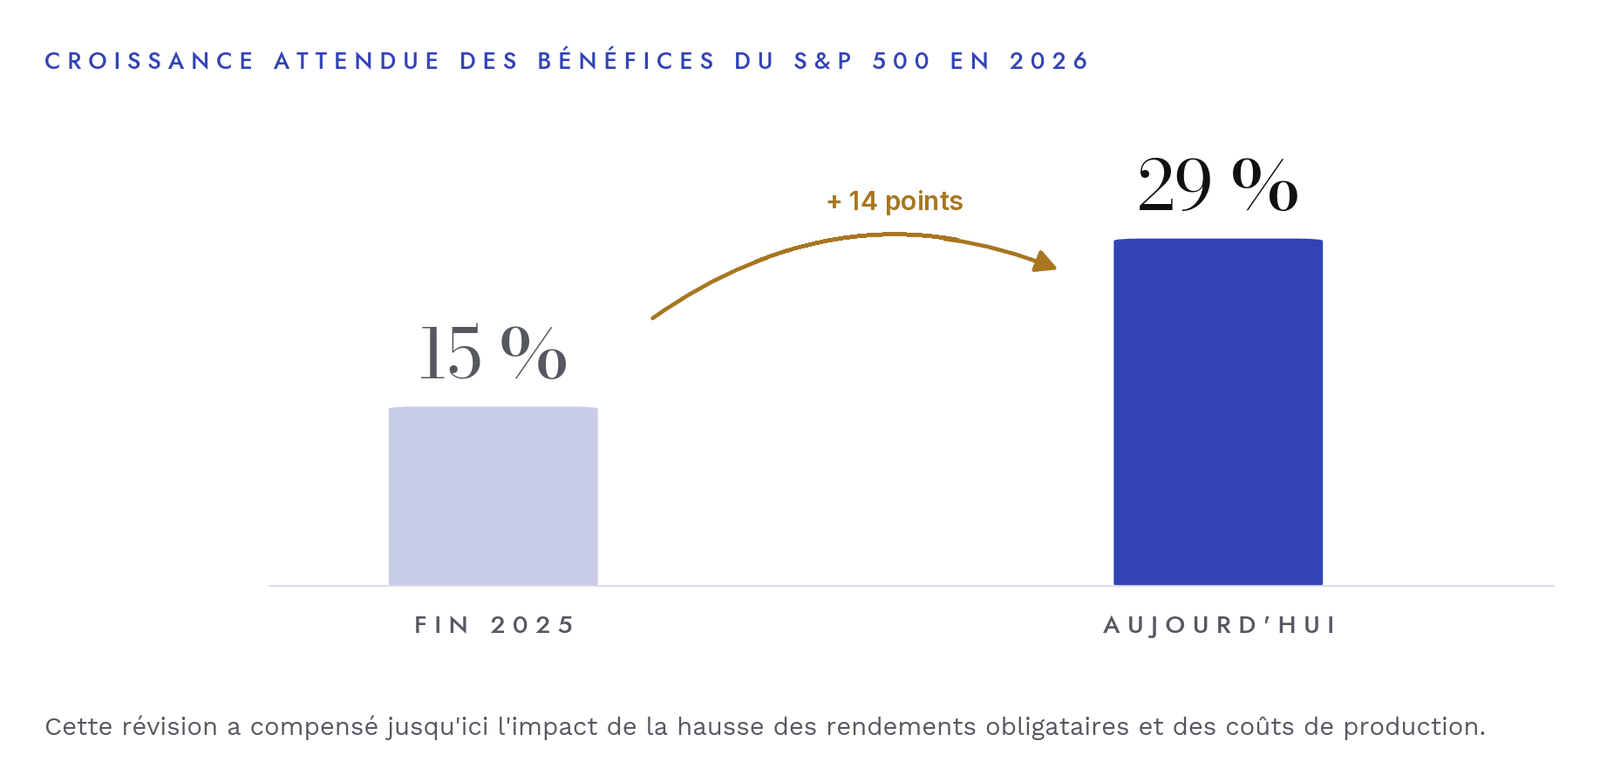
Figure 6 · La révision des attentes bénéficiaires a tenu lieu d’amortisseur. Source : consensus de place, relevés Côme.
L’IA reste au cœur des préoccupations : les marchés chercheront non seulement à être rassurés sur la poursuite des programmes d’investissement, mais de plus en plus à obtenir la preuve que ces dépenses se traduisent effectivement par une amélioration de la rentabilité. C’est le point de bascule à surveiller — le marché a financé le capex, il voudra désormais voir le retour. Hors technologie, les anticipations bénéficiaires sont nettement moins exigeantes, ce qui crée davantage de potentiel de hausse si l’amélioration des résultats venait à s’élargir.
La vigueur de la croissance nominale reste favorable aux actions, et la faiblesse de la volatilité nous conduit à examiner des opportunités attractives pour miser sur des fonds qui peuvent mettre en place des couvertures à bon compte. Nous privilégions une stratégie très défensive : une exposition étroitement pilotée à l’IA, concentrée sur les sociétés combinant croissance et pérennité des résultats dans un scénario prudent, et des opportunités de croissance de qualité dans la santé, la finance et l’industrie.
Notons qu’un scénario de très forte hausse de l’énergie serait plus difficile pour l’économie européenne, qui en est un large importateur, alors que les États-Unis, avec à peine 2 % de leurs besoins énergétiques venant du Moyen-Orient, et exportateurs d’énergie, seront moins frappés.
1.4 Europe : une résilience mise en danger par la hausse de l’énergie
La croissance européenne reste résiliente, portée notamment par l’Allemagne et l’Espagne, malgré la persistance de contraintes d’offre (en particulier sur le pétrole et le gaz) et les conséquences d’un été exceptionnellement chaud. L’activisme budgétaire demeure un soutien majeur : le plan historique du gouvernement Merz commence à produire ses effets, les fonds de NextGenerationEU continuent d’être déployés dans les économies périphériques. La demande intérieure devrait rester bien orientée, tant que le scénario énergie ne devient pas critique, par une accélération de l’investissement des entreprises, tandis que la contribution du commerce extérieur restera faible. Le revers est que le retour des pressions inflationnistes contraint la BCE à défendre sa crédibilité.
Sur l’obligataire, les maturités longues des souverains « cœur » restent vulnérables : hausse de l’offre, déficits persistants et résilience de la croissance poussent les taux longs. Les spreads souverains nous semblent trop serrés ; la détérioration des trajectoires budgétaires n’est pas pleinement intégrée et pourrait provoquer un écartement, notamment en France où l’incertitude politique ajoute un facteur de risque.
En revanche, les taux réels semblent attractifs : à environ 1,1 % au-dessus de l’inflation, ils se situent proches de leurs plus hauts niveaux depuis quinze ans, mais les anticipations d’inflation implicites peuvent progresser vivement si la situation au Moyen-Orient s’aggrave encore. Sur le crédit, nous restons défensifs pour le moment : des spreads proches de leurs plus bas historiques au niveau des indices offrent peu de protection.
Sur les actions, le cas européen ne se réduit pas à la valorisation. La résilience de la croissance et le soutien budgétaire allemand restent porteurs, et l’Europe offre surtout une diversification réelle par rapport à des marchés largement dominés par l’IA. Les valeurs de qualité continuent de se négocier à des niveaux relativement déprimés alors que leurs fondamentaux sont solides, voire améliorés : santé, industrie, banques. Notre exposition reste concentrée sur les industrielles portées par des tendances structurelles longues : électrification, réindustrialisation, aéronautique. Le luxe nous semble à court terme à risque compte tenu de la politique fiscale agressive de la Chine vis-à-vis de la taxation des actifs chinois à l’étranger, qui affecte l’un des moteurs importants de la demande.
1.5 Marchés émergents, les atouts relatifs des pays jeunes : un poids des retraites moins important, un bilan plus sain
Les économies émergentes ont absorbé les bouleversements de l’année. Elles bénéficient de fondamentaux plus solides (inflation globalement maîtrisée, déficits contenus, politiques crédibles, banques centrales orthodoxes) qui leur confèrent une meilleure capacité à encaisser les chocs externes.
Le cycle des exportations technologiques asiatiques est particulièrement dynamique, les exportations de semi-conducteurs et d’équipements atteignant des niveaux records, portées par le déploiement mondial des infrastructures d’IA ; la Corée du Sud et Taïwan en sont le cœur. La Chine, elle, continue d’évoluer à deux vitesses : consommation intérieure et immobilier restent fragiles (l’instauration de dispositions fiscales très sévères sur les actifs à l’étranger pèse sur la demande discrétionnaire), production industrielle et exportations demeurent robustes, alimentant un important excédent commercial dans un contexte de regain des tensions commerciales avec l’Europe et de risque de nouvelles hausses de droits de douane américains. La réunion Xi/Trump pourrait amener une détente, car les deux acteurs sont confrontés à une dynamique économique menacée par la hausse de l’énergie, peu propice au gouvernement actuel pour les élections de midterms aux États-Unis. Il conviendra peut-être, à ce stade, d’enterrer la hache de guerre, la Chine monétisant un accès privilégié à l’Iran en favorisant une éventuelle réouverture du détroit d’Ormuz, qui lui permettrait de négocier l’accès à des technologies américaines et revigorerait le client Europe, particulièrement affaibli par cette flambée de l’énergie. Les deux grands rivaux échangent coup sur coup dans leur course frénétique vers l’IA, mais doivent également garder un équilibre et restaurer leurs marchés extérieurs et intérieurs. La mise à contribution intense de l’armée américaine, la nécessité de reconstituer des stocks (munitions et pétrole), de freiner l’inflation, un enjeu de midterms, donnent une belle carte à jouer à la Chine, en proie à une crise intérieure prolongée de l’immobilier et de la demande domestique, et dont l’économie repose sur les exportations : il faut des clients en bonne santé.
En Inde, les fondamentaux domestiques restent solides et la croissance devrait continuer de surpasser celle des pairs, mais les chocs externes (pétrole, faiblesse de la roupie) ont accru les pressions macroéconomiques et les flux étrangers sur les actions sont devenus négatifs. Les réserves de change et les mesures ciblées du gouvernement constituent des amortisseurs significatifs, mais l’environnement extérieur nous incite à la prudence à court terme.
En Amérique latine, les fondamentaux demeurent porteurs (production de cuivre, d’or et de pétrole, changements électoraux pro économie libérale) tandis qu’on attend l’élection présidentielle brésilienne (les scandales de corruption de la majorité actuelle pourraient remettre en selle le candidat Bolsonaro, pas l’ex-président, aligné sur les positions américaines et plus « pro business »). Taux réels élevés, valorisations attractives et exposition aux matières premières, tant pétrole qu’agriculture, offrent des opportunités sélectives.
Sur les actions, l’environnement demeure porteur : perspectives d’affaiblissement du dollar, croissance attendue des BPA de 24 % en 2027 contre 12 % pour le MSCI Monde, et décote de valorisation d’environ 45 % par rapport aux marchés développés.
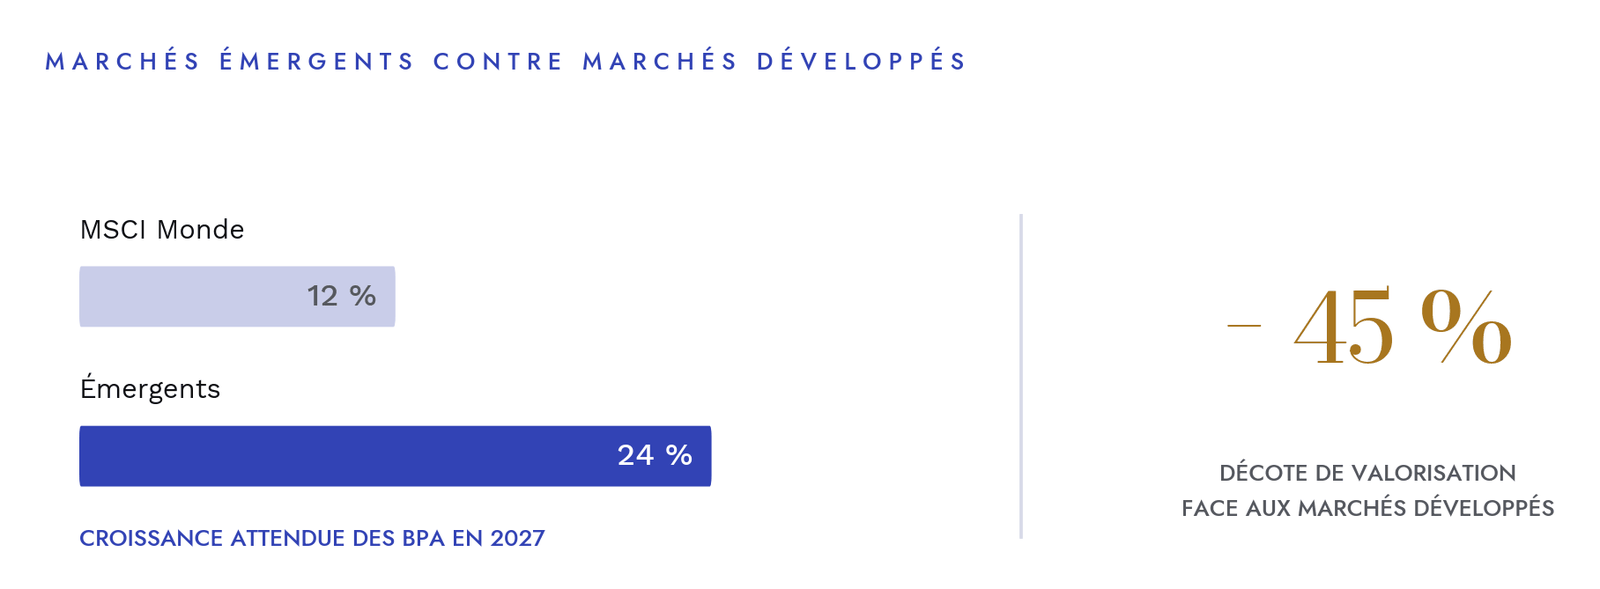
Figure 7 · Les émergents cumulent croissance bénéficiaire et décote. Source : consensus de place, relevés Côme.
Sur le dollar, notre vue reste négative : la dégradation de la crédibilité américaine devrait continuer de peser, et nous privilégions le yuan — excédent commercial massif — et le yen, sur le débouclage du carry trade.
PARTIE II · LES ACTIFS TANGIBLES, TROISIÈME PILIER DU PORTEFEUILLE
La poche obligataire souveraine n’assure plus la fonction d’amortisseur qu’on lui prête. Depuis que sa corrélation aux actions est redevenue positive, le portefeuille 60/40 a perdu son contrepoids naturel. C’est le rôle que nous assignons aux actifs tangibles — non comme une couverture tactique, mais comme une allocation structurelle, pour ne pas se retrouver dans une situation comme en 2022.
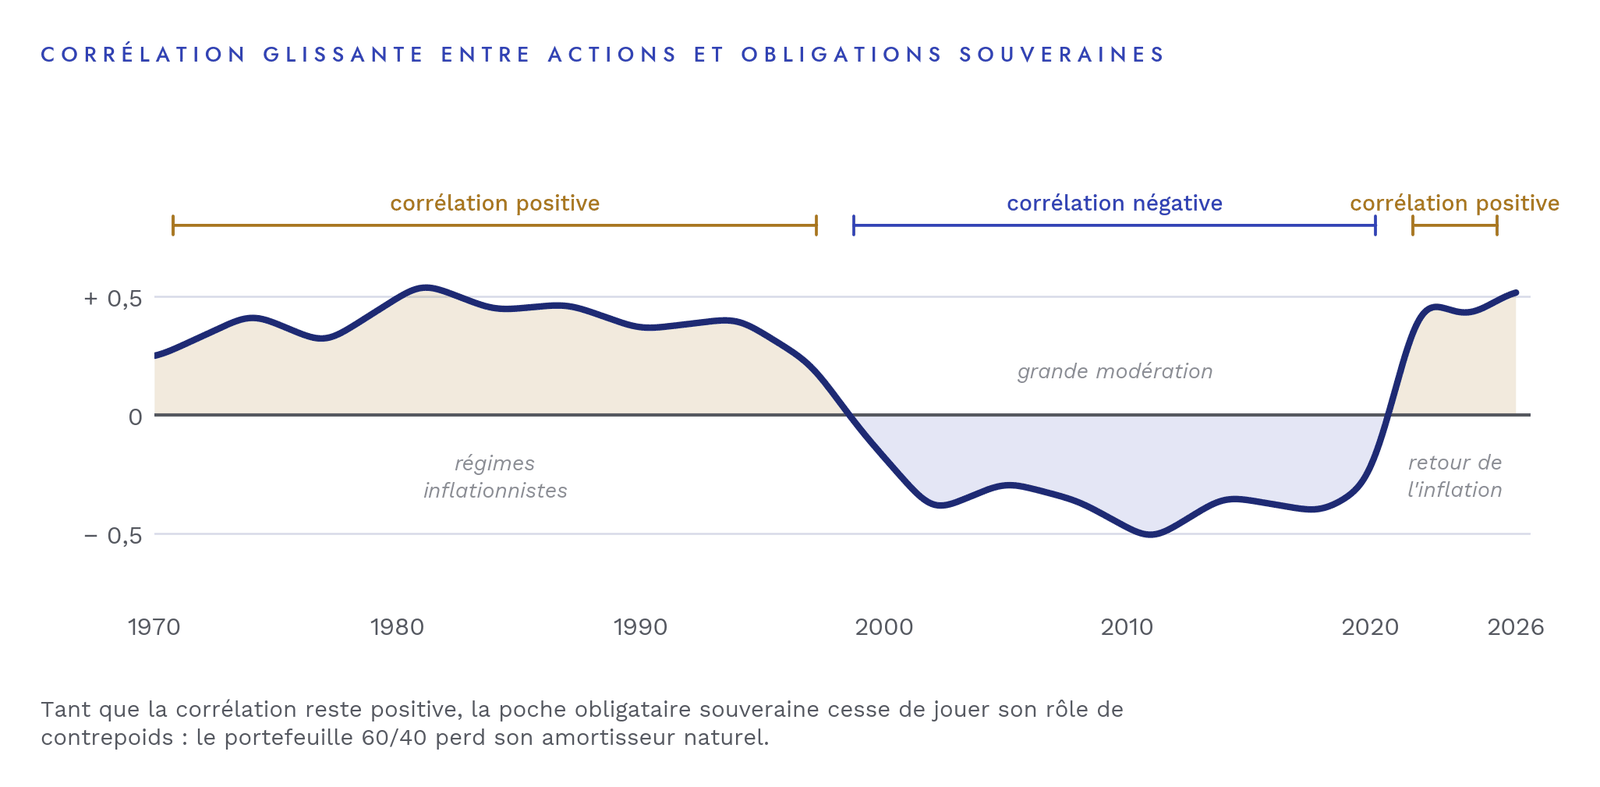
Figure 8 · La corrélation actions-obligations a changé de régime. Tracé schématique : la courbe restitue le signe et l’enchaînement des régimes de corrélation documentés, non une série calculée.
Nous sommes dans une période durable de corrélation positive actions-obligations, qui découle le plus souvent de chocs inflationnistes. Dès lors, un portefeuille 60/40 ne peut pas afficher la faible volatilité qu’il est censé produire, puisque le renchérissement de l’énergie affecte à la fois la croissance de l’économie et l’inflation, donc la progression des résultats et le loyer de l’argent, pour un effet négatif sur les actions et les obligations, surtout quand les gouvernements trop endettés ont peu de marges de manœuvre pour protéger les principaux agents économiques.
2.1 L’or : un havre de sécurité monétaire dans un monde inflationniste
Trois raisons pour détenir de l’or.
La première est la faiblesse du dollar, qui relève d’un choix de politique économique autant que d’un mouvement de marché. Un déficit proche de 6 % du PIB, une dette fédérale d’environ 40 000 milliards de dollars et une charge d’intérêts absorbant près d’un quart à un tiers des recettes ne laissent que trois issues : l’austérité, la répression financière ou la dépréciation. Les deux premières sont impossibles avant les élections, et difficiles à mener avec des chambres probablement démocrates ensuite. Seule reste la dépréciation du dollar. L’or est le miroir mécanique de cet arbitrage : il ne monte pas en dépit de la solidité de l’économie américaine, il monte car beaucoup d’agents économiques ne voient que la dépréciation du dollar comme voie de sortie.
La deuxième est le passage progressif du pétrodollar au pétroyuan, qui tient à l’incapacité des États-Unis à protéger les pays du Golfe (l’Arabie saoudite et les Houthis en étant un dernier artéfact), au-delà de la défiance économique envers le dollar, et à la relative lisibilité géopolitique de la Chine. Le règlement croissant de flux énergétiques en yuan et la multiplication des arrangements bilatéraux hors dollar affaiblissent la voie usuelle : le recyclage des excédents pétroliers vers les bons du Trésor américain. D’un côté, il retire au marché des Treasuries une demande structurelle et peu sensible au prix ; de l’autre, il pousse les excédents commerciaux à chercher une réserve de valeur alternative, et l’or capte cette réallocation parce qu’il est le seul actif de réserve liquide sans risque de contrepartie ni juridiction.
La troisième est l’achat des banques centrales, pour des raisons principalement de souveraineté : le gel des réserves de change en 2022 a montré qu’un pays tiers peut mobiliser un actif en dollar. Il n’en est pas question pour les autres banques centrales, singulièrement dans les économies émergentes et exportatrices de matières premières, qui doivent placer leurs excédents. Cela change la nature du marché : au flux d’investissement traditionnel, procyclique et sensible aux taux réels, s’ajoute désormais un flux souverain, acyclique, régulier, qui garantit un support structurel.
L’or progresse alors même que les taux réels se situent proches de leurs plus hauts niveaux depuis quinze ans, une configuration a priori négative. Cette rupture de la relation historique entre or et taux réels marque l’arrivée des acheteurs souverains, mais aussi des anticipations d’une création forte de dollars — l’une des rares pistes pour gérer l’ampleur de la dette américaine. Nous conservons une exposition significative, soit directement au travers d’ETF or, soit par des actions minières.
2.2 Les matières premières agricoles : une inflation annoncée
Nous avons traité jusqu’ici l’inflation par l’énergie, les biens d’équipement et le marché du travail. L’agricole en est le troisième foyer, le plus souvent négligé par les allocataires parce qu’il est saisonnier, volatil et réputé peu investissable. Il présente pourtant une propriété précieuse : il est fortement décorrélé du reste de notre portefeuille et du cycle de l’IA, et se comporte favorablement dans le scénario inflationniste. Cinq forces s’y additionnent.
Les engrais, d’abord, transmettent le choc énergétique avec un décalage d’une saison. L’ammoniac est un dérivé du gaz naturel : la tension sur les prix du gaz européen, que nous identifions déjà comme une contrainte pour la BCE, se propage mécaniquement au coût des intrants azotés. La transmission ne se lit pas immédiatement dans les prix alimentaires — elle passe par les arbitrages de fertilisation de la campagne suivante, c’est-à-dire par les rendements futurs. Un choc sur les engrais aujourd’hui est un choc sur l’offre de céréales dans douze à dix-huit mois, et ce décalage est sous-estimé quasi systématiquement.
El Niño ajoute ensuite un risque de rendement sur de nombreuses zones de production. L’épisode exceptionnel que nous retenons parmi les chocs d’offre pèse sur des zones peu substituables (Asie du Sud-Est, Australie, Amérique latine) et sur des cultures où quelques pays font le prix mondial.
La sécheresse estivale de 2026 a par ailleurs déjà entamé les bilans de certains pays producteurs. Les chaleurs extrêmes subies aux États-Unis et en Europe ont eu un revers agricole immédiat : révisions à la baisse des récoltes et reconstitution différée des stocks. Or, notion très importante, c’est le **niveau des stocks de report**, bien plus que la récolte de l’année, qui détermine la sensibilité des prix au choc suivant. Des stocks bas transforment un aléa météorologique qui peut être absorbé le temps d’une récolte en un mouvement de prix violent.
L’intensification du conflit russo-ukrainien joue à deux niveaux. La région concentre à la fois une part déterminante des exportations mondiales de blé, de maïs et de tournesol et, via la Russie, une part déterminante de l’offre d’engrais et du gaz qui les produit. Le même conflit pèse donc simultanément sur la partie « récolte » et sur la partie « intrants » du prix alimentaire.
La hausse du coût du fret a enfin un effet démultiplié du fait d’un rapport valeur/poids parmi les plus faibles du commerce mondial : le transport y représente une fraction disproportionnée du prix rendu, un peu à l’image de celui des agrégats. Toute hausse des taux de fret, tout allongement de route lié aux contournements géopolitiques, se répercute donc plus fortement sur le prix payé par l’importateur que sur celui encaissé par le producteur. Il suffit d’observer la performance stellaire des sociétés de shipping pour anticiper une situation durable de coûts du transport élevés (d’autant qu’en plus, beaucoup de navires seront mis à la casse avant 2030).
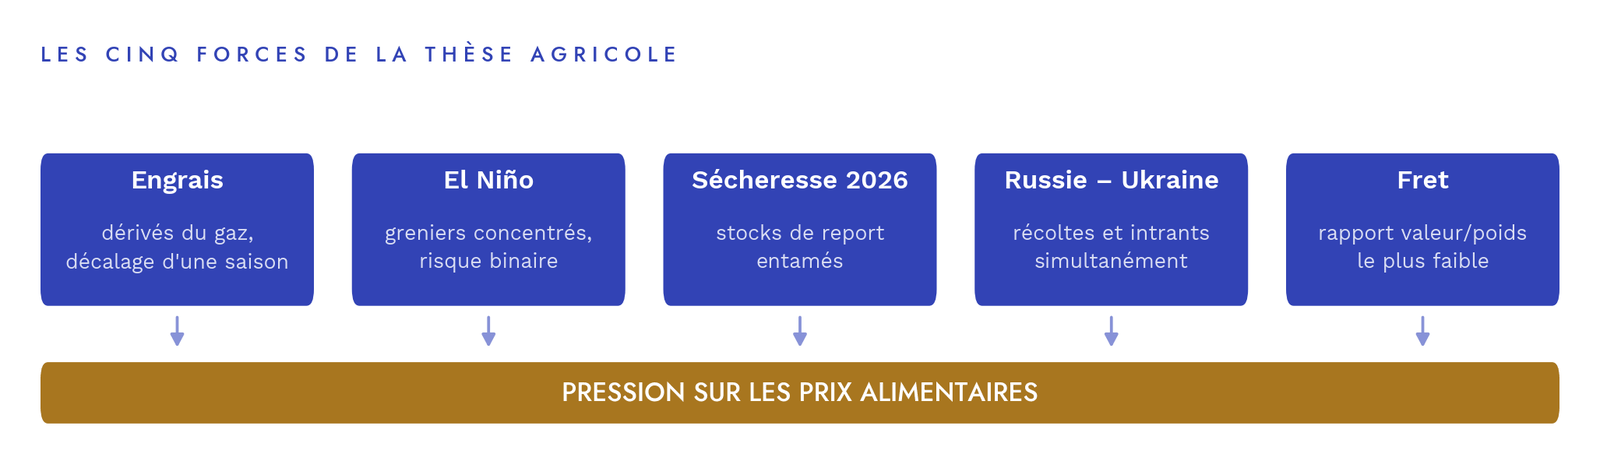
Figure 9 · Les cinq forces qui alimentent la thèse agricole. Analyse Côme Maison Financière.
À horizon deux ans, nous adoptons le pari matières agricoles au travers d’ETF et regardons les producteurs d’intrants, les équipementiers agricoles et les détenteurs d’actifs, visant aussi une exposition aux devises des pays exportateurs. Nous pensons que cet aspect est très largement sous-évalué dans le marché : certains producteurs d’engrais auraient d’eux-mêmes mis des usines sous cocon, jugeant que leurs clients ne sauraient suivre la hausse des prix impliquée par les prix de leurs intrants.
PARTIE III · NAVIGUER 2026-2027
3.1 Les incertitudes
Quid d’une déception sur la rentabilité de l’IA ?
Le risque n’est pas l’arrêt des programmes d’investissement, il est ailleurs : les dépenses se poursuivent mais ne se traduisent pas en rentabilité démontrable. D’autres thèses circulent et incitent à la prudence :
– Comment jauger la sécurité de ces modèles, faut-il par suite ralentir la course ? Ce scénario de la peur qui gèlerait les avancées à aujourd’hui n’est-il pas une manière pour les groupes qui ont investi des moyens colossaux de freiner l’essor des modèles ouverts (principalement chinois) ?
– Comptage circulaire ? Est-ce que les mouvements d’activité circulaires, où LLM, fabricants de chips, tous les acteurs deviennent à deux degrés de la chaîne clients et fournisseurs, ne sont pas du double, triple comptage, surestimant les montants ?
– Open source contre modèles fermés ? Et si la chute des prix des tokens, fortement encouragée par les modèles open source, n’était pas le cocktail mortel pour les LLM fermés qui doivent se rémunérer pour atteindre un ROCE minimal ?
– Effondrement des prix des tokens ? Est-ce la porte de sortie ? Parce que, l’usage de l’IA étant livré à un prix dérisoire, son adoption exploserait, garantissant un revenu suffisant et surtout permettant des gains de productivité massifs dans toute l’économie ? À cet égard, un petit cocorico : les entreprises françaises sont les plus ouvertes à l’utilisation de l’IA… Plus sérieusement, alors que seuls la Chine et les États-Unis sont donnés pour être les gagnants de cette nouvelle donne, des pays qui n’ont pas suivi l’armement pharamineux des capex ne pourraient-ils pas tirer leur épingle du jeu, car plus productifs mais pas grevés par un effort d’une ampleur inédite mais peu rentable ?
Ce scénario frapperait simultanément les bénéfices, les effets de richesse et la consommation américaine — c’est-à-dire les trois piliers de notre scénario de croissance, qui ne sont en réalité qu’un seul.
Stratégie. → Nous privilégions les couvertures indicielles aux ventes de positions, ainsi que des fonds qui permettraient de bénéficier d’une augmentation de la volatilité. Nous essayons de ne pas être exposés aux positions les plus concentrées. Nous recherchons les goulots d’étranglement.
Quid d’une victoire démocrate après les midterms ?
Une Chambre démocrate contraignant la dépense, ou une administration cherchant à rassurer les marchés obligataires, détendrait les taux longs et limiterait la volatilité liée aux décisions erratiques de cette administration.
Stratégie. → Cela retirerait à l’or un moteur domestique, sans que les deux autres (dédollarisation et achats de banques centrales) soient affectés. Potentiellement, ce renversement serait positif pour des plans bipartisans qui viseraient à soutenir la construction résidentielle américaine, moins pour les valeurs de défense.
Quid d’une résolution du conflit Iran–États-Unis–Israël ?
Comme nous le montrons en annexe, il y a une grande différence entre la hausse vertigineuse des prix que nous constatons à la pompe et des volumes d’exportation de pétrole brut qui semblent atteindre à nouveau les niveaux de 2025. Des routes alternatives et structurelles ont été mises en place pour contourner le détroit d’Ormuz, via le pipeline est-ouest et via le port de Fujairah. En bref, la puissance de négociation de l’Iran diminue au fur et à mesure que la dépendance au détroit s’amenuise. Ainsi, on peut expliquer les tentatives de l’Iran de mobiliser ses proxys pour éviter qu’Ormuz soit contourné, et aussi que désormais les États-Unis sentent qu’ils n’ont peut-être plus besoin de faire des concessions aussi larges qu’ils semblaient l’envisager. En bref, en considérant également les dommages à l’économie mondiale, qui touchent la Chine, dont la croissance repose sur les exportations et qui a encaissé les dividendes géopolitiques du fiasco américain (renforcement du pétroyuan, quasi plus de missiles américains pour défendre Taïwan), les conditions nous semblent réunies pour que l’Iran soit de plus en plus amené à la négociation, par la Chine, son principal acheteur, ou par la simple constatation de l’affaiblissement de ses possibilités de nuisance. Si tel est le cas, on pourra à nouveau s’inscrire (mais avec un effet retard dû à la nature physique des flux) dans un monde déflationniste sur l’énergie fossile.
Stratégie. → C’est un risque sur la perception des prix des matières agricoles, mais un call positif massif pour l’Europe, au travers d’anticipations de baisse de l’inflation et de baisse des taux, favorable pour les valeurs à fort input énergie (dont industrie chimique, aérien) et l’explosion des valeurs taux (concessions, construction, immobilier…) partout dans le monde.
Quid d’une résolution du conflit russo-ukrainien ?
Elle lèverait simultanément la prime de risque sur l’énergie, les engrais et les céréales ; en bref, elle induirait une baisse des prix agricoles mais aurait un impact positif massif, principalement sur l’Europe, au travers de la baisse du gaz et de la baisse de la prime de risque géopolitique. Elle se traduirait également par la perception d’un moindre besoin en termes de défense, mais pourrait libérer des actions budgétaires pour relancer le continent.
Stratégie. → Dans ce scénario, il faudrait sortir des indices de matières agricoles, mais accumuler vivement l’Europe, surtout ses valeurs les plus cycliques. La baisse des taux et du coût des inputs énergie conduirait très probablement à l’explosion des valeurs de construction d’Europe centrale. Dans ce scénario, des paris comme Strabag, Saint-Gobain, CRH ou Raiffeisen Bank seraient très gagnants.
3.2 Orientations d’allocation
**Tableau 1 · Positionnement par classe d’actifs**
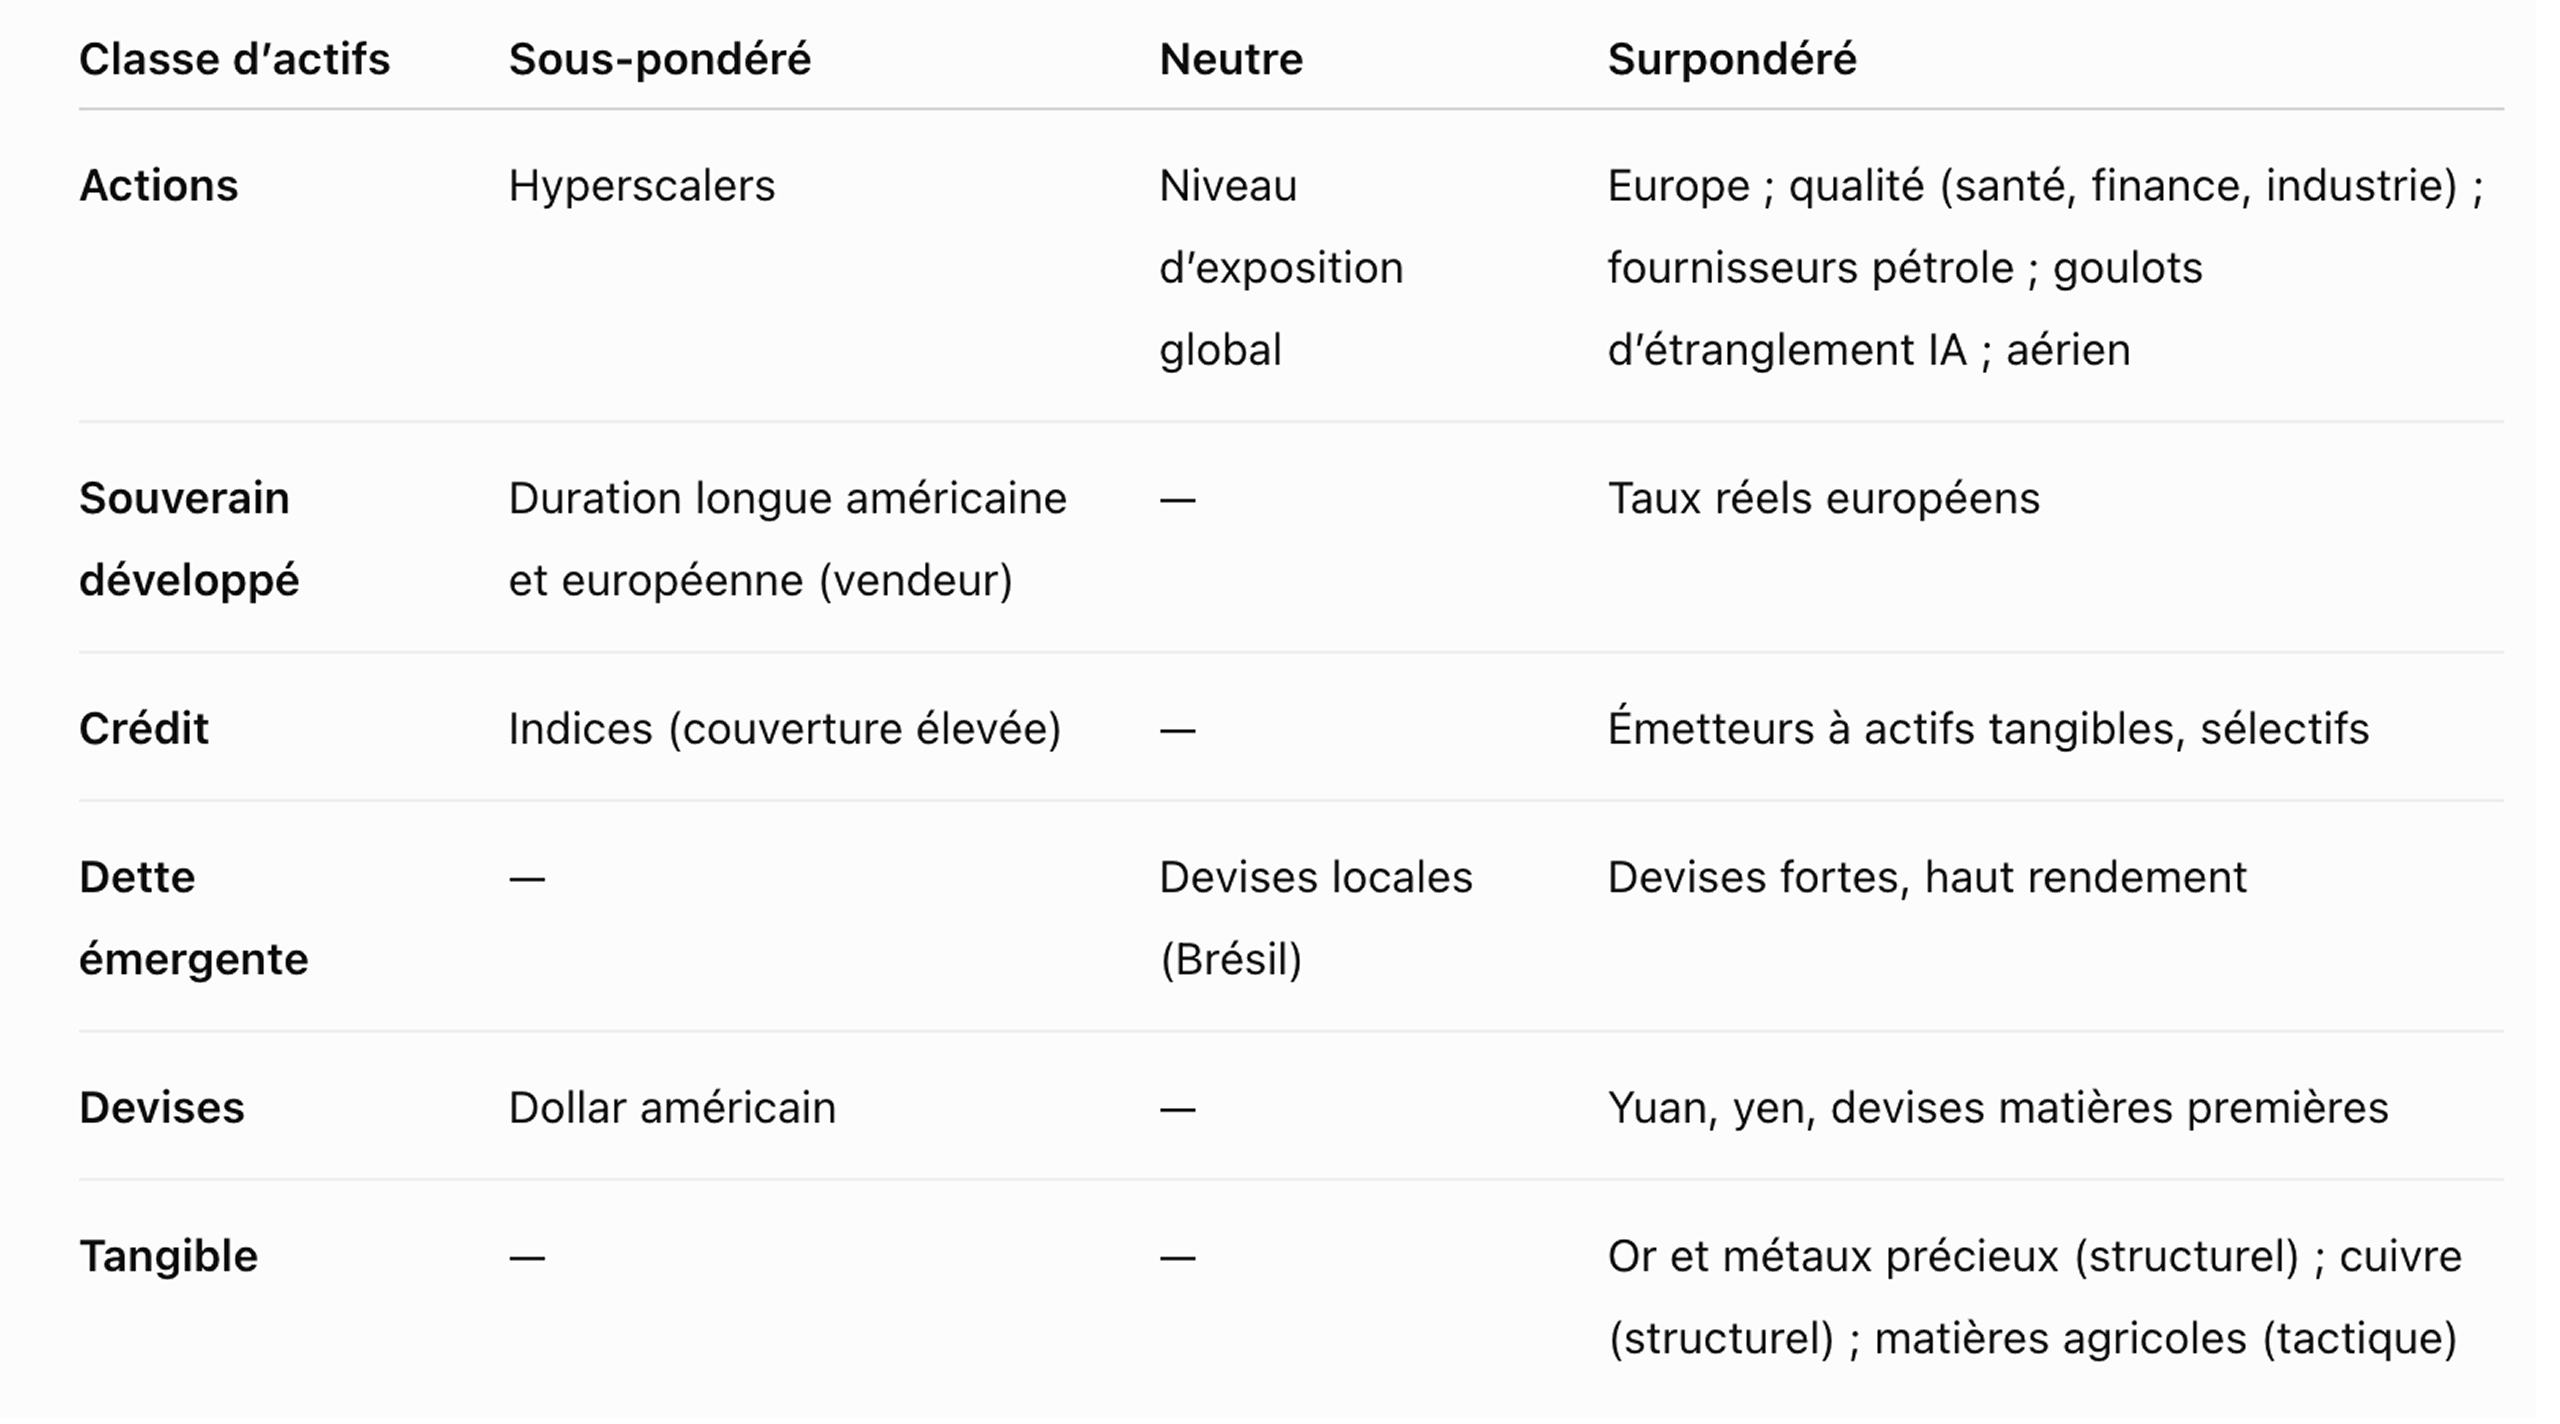
*Positionnement relatif à l’allocation stratégique de référence, au 21 septembre 2026.*
« You can’t print molecules »
Jeff Currie
CONCLUSION
L’automne 2026 confirme la capacité des marchés à progresser sur un moteur unique, mais cette progression se poursuit avec une concentration de risque historique et pourtant des niveaux de volatilité très faibles : les mêmes paris se traduisent par la croissance, les bénéfices et les effets de richesse, et l’inflation qui en est la contrepartie durable, à laquelle s’ajoute l’impact exceptionnel des tensions géopolitiques.
Notre stratégie repose sur trois piliers. Rester investi en actions, à cause de la croissance nominale, mais défensivement et en diversifiant hors du complexe IA — vers l’Europe, la qualité et les émergents. Se protéger contre les risques de taux induits par les menaces inflationnistes. Reconstruire enfin l’amortisseur du portefeuille avec les actifs tangibles : l’or en position structurelle, l’agricole en exposition tactique.
Nous sommes bien conscients que cette période est particulièrement difficile à appréhender :
– comportement erratique de la plus grande puissance du monde — tarifs, menaces commerciales, agressivité militaire ;
– très forte concentration des portefeuilles ;
– valorisations exceptionnelles et volatilité faible sur le S&P, très élevée sur la Tech ;
– tensions géopolitiques très importantes et inflationnistes ;
– excédents commerciaux chinois menaçant l’économie européenne ;
– guerre hybride non plus aux portes, mais à l’intérieur de l’Europe.
Il conviendra d’être mobile et d’être préparé à tous les scénarios. Pour éviter les accidents industriels, nous considérons que nous ne voulons pas être exposés à un débouclage violent de l’IA, mais qu’il existe déjà des opportunités très intéressantes à exploiter en dehors de ce terrain très consensuel.
ANNEXES
Les raisons de la hausse des taux
1. Une croissance réelle solide, portée par des plans de capex robustes, des gains de productivité et un marché du travail résilient.
2. Des besoins de financement supérieurs aux attentes et une dégradation de la dynamique budgétaire de court terme aux États-Unis. L’inconfort accru des investisseurs sur ce sujet tient aux largesses fiscales de l’administration actuelle, qui doit en plus rembourser ses mesures illégales sur les tarifs douaniers, financer un effort de guerre important au Moyen-Orient et reconstituer ses stocks — munitions et pétrole — sans compter l’ombre portée des investissements privés colossaux dans l’IA.
3. Les émissions obligataires des entreprises liées à l’IA, qui s’ajoutent à la pression haussière. Le capex IA est de plus en plus financé par la dette plutôt que par la trésorerie ou les flux d’exploitation, ce qui pèse sur les marchés de crédit à mesure que les émetteurs se disputent le capital des investisseurs — tout en questionnant le retour sur capitaux investis, avec la menace persistante de modèles open source chinois qui pèsent sur les prix, les réels gains de productivité à attendre et les soupçons d’économie circulaire (une activité plusieurs fois comptée ?).
4. Une Fed présidée par Kevin Warsh : moins de forward guidance, moins de réunions par an, moins de conférences de presse, mais aussi, compte tenu de la pression de l’exécutif américain, la nécessité de marquer son indépendance : la créature doit échapper à son maître afin que les investisseurs puissent croire que le mandat de l’institution l’emporte sur la volonté de l’organe de nomination. Cela pourrait se traduire, selon nous, par une prime de terme plus élevée reflétant une incertitude accrue sur la politique monétaire.
5. Une modification de la base d’acheteurs de Treasuries : la Fed pourrait réduire son portefeuille, le secteur bancaire et le Trésor lui-même prenant le relais côté demande, et avec des besoins exprimés beaucoup plus faibles à l’international. Schématiquement, les banques centrales — particulièrement la Chine — achètent désormais de l’or au lieu des bons du Trésor américains.
6. Une incertitude géopolitique élevée : guerre en Iran, guerre Russie-Ukraine, différends tarifaires. Ce qui ramène au point 2 : davantage de dépenses de défense signifie un déficit plus important.
7. Une inflation durablement supérieure au mandat de la Fed ces dernières années, qui suscite des divisions au sein du FOMC. Si l’inflation ne montre pas de signes de modération vers sa cible, cela pourrait déboucher sur une politique monétaire plus agressive visant à la juguler et à la ramener vers l’objectif de 2 %.
Bien que la plupart de ces facteurs ne paraissent pas directement liés, à titre principal, à une hausse des anticipations d’inflation à court terme, nous voyons que certains d’entre eux y concourent : le point 1 (croissance économique solide), le point 2 (dégradation de la dynamique budgétaire) et le point 6 (une augmentation de l’énergie probablement supérieure à nos attentes, avec l’aggravation récente de la situation en Arabie saoudite à la suite des attaques des Houthis sur la mer Rouge et des coups portés au pipeline de Yanbu).
Une idée non consensuelle : on livre désormais quasiment autant de pétrole brut à partir du Golfe qu’en 2025
– Après les bombardements du pipeline de Yanbu, qui permet à l’Arabie saoudite de contourner le détroit d’Ormuz et de livrer son pétrole à l’ouest par la mer Rouge, et les prises de position des Houthis sur une partie de ses rives, un scénario critique aurait pu être envisagé, recherché par l’Iran, où, avec ses proxys, il arriverait à menacer la vaste majorité des livraisons venant du Golfe. Tout le calcul de l’Iran est d’essayer de mettre le maximum de pression avant les midterms en faisant monter le pétrole, par suite l’inflation et les taux longs : un chantage économique planétaire pour viser un accord le plus positif possible.
– Mais les pays du Golfe n’ont cessé de s’adapter pour ne plus dépendre structurellement de cette menace : l’avènement de la guerre des drones (sic) permet à une puissance moyenne de pouvoir tenir la dragée haute à la marine la plus puissante du monde. L’Arabie saoudite a réparé le pipeline à toute vitesse ; le port de Fujairah, aux Émirats arabes unis, qui ont quitté l’Opep, et la noria des vaisseaux qui soulagent la circulation dans le détroit d’Ormuz ont, contre toute attente, rétabli quasiment l’équilibre par rapport aux flux de 2025.
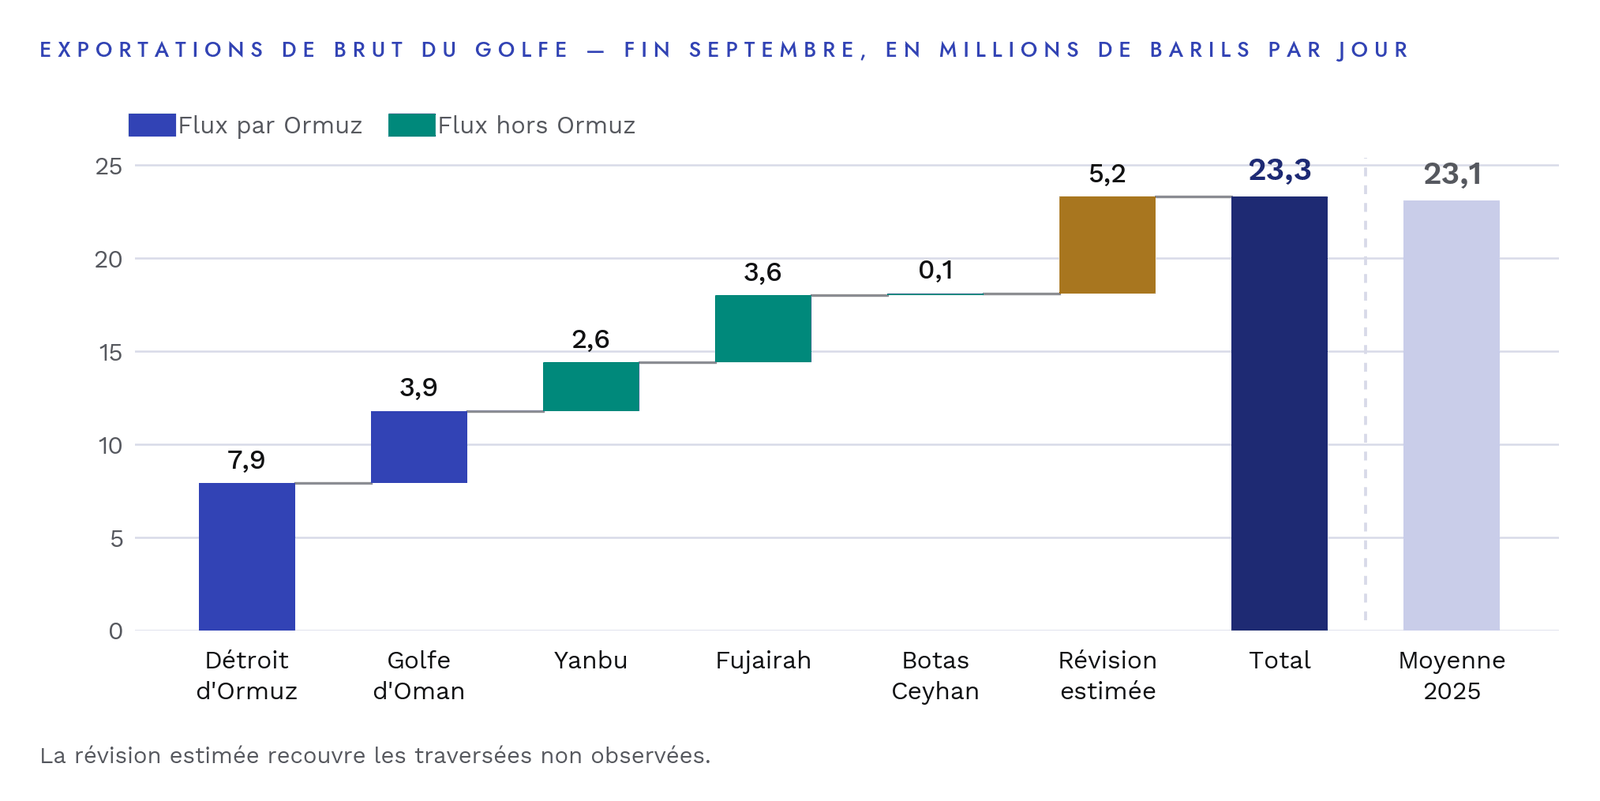
Figure 10 · Les exportations de brut du Golfe ont retrouvé leur niveau de 2025. La révision estimée recouvre les traversées non observées. Source : Goldman Sachs Global Investment Research, Exhibit 2.
– En bref, comme le montre ce graphique, il est important de comprendre que les livraisons de pétrole brut sont quasi au niveau de 2025, et que le pouvoir de nuisance de l’Iran a diminué à mesure que les pays du Golfe ont trouvé des routes de livraison alternatives.
– Les prix du diesel continuent de se négocier près de leurs plus hauts historiques aux États-Unis et en Europe, l’arrêt de l’oléoduc est-ouest ayant perturbé davantage les approvisionnements en brut des raffineries. Mais cela résulte surtout des capacités de raffinage qui ont été retirées du marché par des frappes militaires (Russie, Golfe).
– Essence contre diesel : même si les prix spot du diesel n’ont peut-être pas encore atteint leur sommet — le marché cherchant toujours les niveaux de prix nécessaires pour provoquer des réductions durables de la demande —, les chocs d’offre initiaux liés à la Russie et au Moyen-Orient, avant même de tenir compte de l’effet des prix sur les rendements des raffineries et sur la demande, restent disproportionnellement importants pour le diesel.
– D’ores et déjà, la violence de l’augmentation des prix (diesel ou essence) a fait diminuer fortement la demande en hydrocarbures et relancé la demande en voitures électriques, alimentant du reste le scénario de baisse du prix de l’énergie à moyen terme avec une demande plus faible.
L’auteur
Laurent Runacher est Co-Chief Investment Officer de Côme Asset Management.
Diplômé de l’ENSAE, analyste financier SFAF, il a exercé à la direction des Études du Crédit National, puis chez Oddo Securities et Exane.